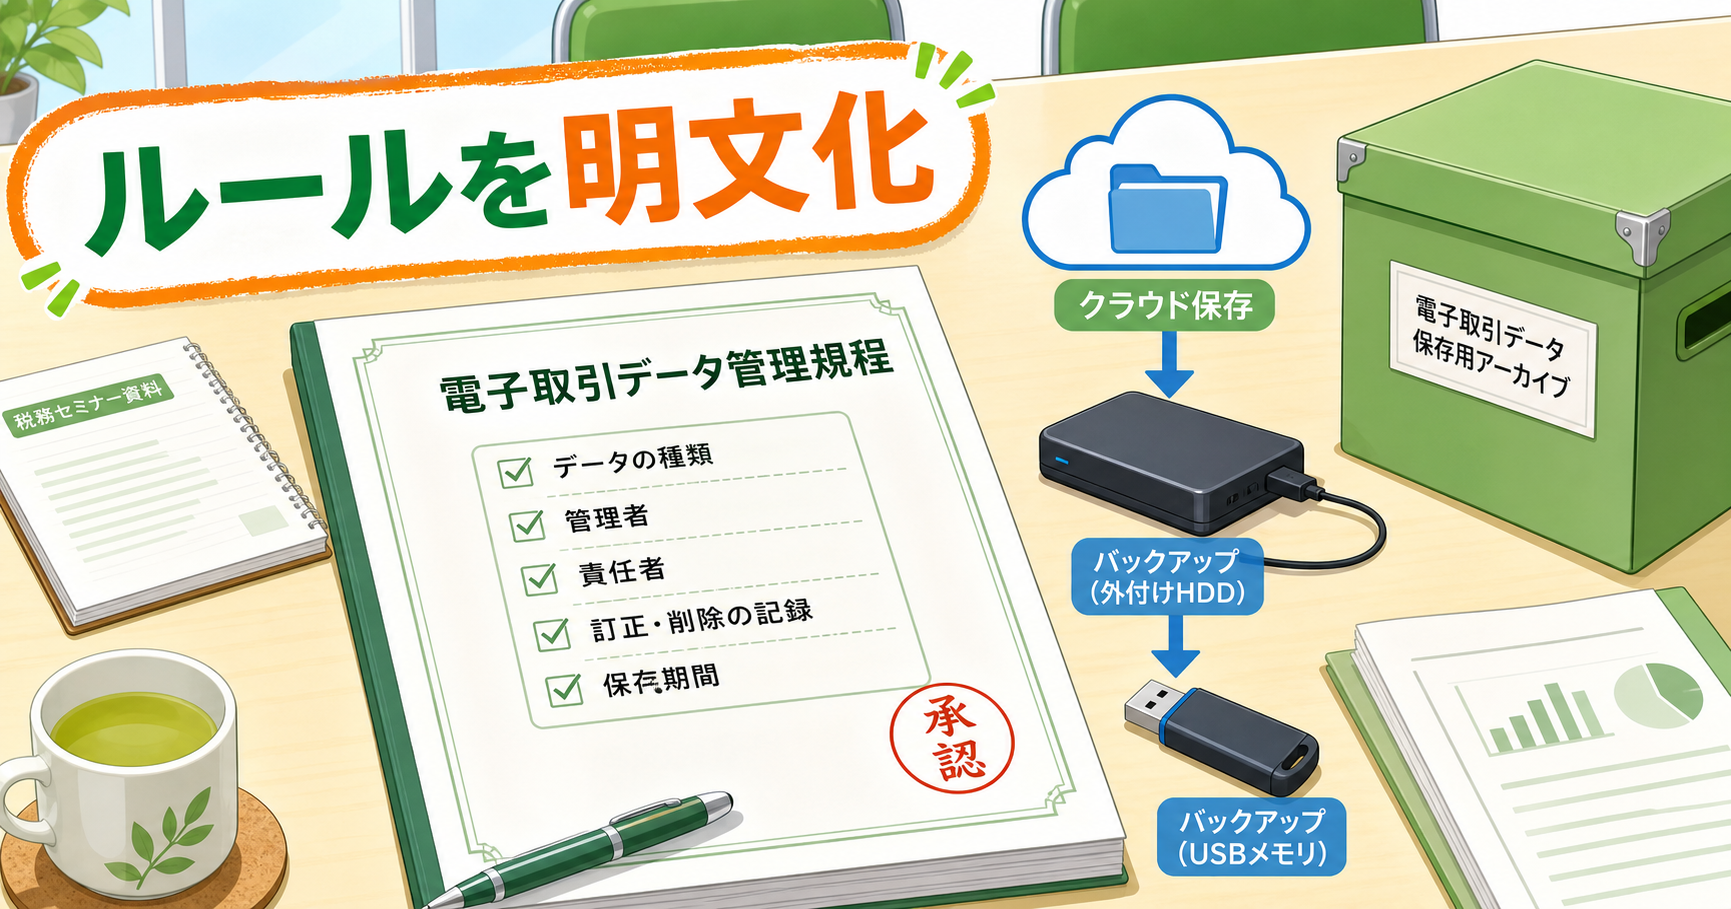
7月18日、電子取引データの訂正及び削除の防止に関する事務処理規程を作成しました。きっかけは、先日の税務説明会です。説明会で聞いた内容は理解していたつもりでしたが、改めて確認すると、対応していることと、社内のルールとして明文化していることは別だと気づきました。
今回は、個別の税務判断や社内文書の内容そのものには踏み込まず、電子取引データを管理するルールを作るときに考えたことを、一般的な話としてまとめます。
📄 保存サービスを使うだけでは、ルールにならない
請求書や領収書などのデータは、クラウドの保存サービスを使って管理していました。保存の仕組みとしては要件に対応できていても、「どのデータを電子取引データとして扱うのか」「誰が管理するのか」「何かあったときの責任は誰が持つのか」までは、文書として整理していませんでした。
サービスが用意されているから大丈夫、と思いがちです。しかし、道具があることと、道具をどう使うかのルールがあることは別の話です。今回、そこを改めて切り分けることができました。
📝 規程に書いたのは「誰が、何を、どう管理するか」
作成した規程では、電子取引データに当たるものの範囲、管理担当者、責任の所在、保存する情報、訂正や削除が必要になった場合の記録方法などを整理しました。大切なのは、担当者の頭の中だけに置かず、後から見ても分かる形にしておくことです。
規程は、何か問題が起きたときに誰かを責めるためのものではありません。迷ったときに戻れる地図をつくり、同じ判断を再現できるようにするためのものです。
💾 サービスをやめた後の保存方法まで考える
クラウド保存サービスを将来解約した場合や、事業を終了する場合に、データをどう残すかも規程に記載しました。外付けハードディスクやUSBメモリなどの外部記憶媒体を使う場合の扱い、保存期間、データが消失した場合の考え方まで、先に決めておくと安心です。
保存期間は制度や状況によって異なるため、実際の運用は税務署や専門家への確認が必要です。今回の規程も、説明会で得た確認事項をもとに、自社の運用に合わせて整理したものです。
今回の作業で感じたのは、「やらなければならないこと」を知るだけでなく、「自分たちのルールとして書けているか」を確認することの大切さです。説明会をきっかけに、対応済みだと思っていたことをもう一度見直し、規程として形にすることができました。
コメント