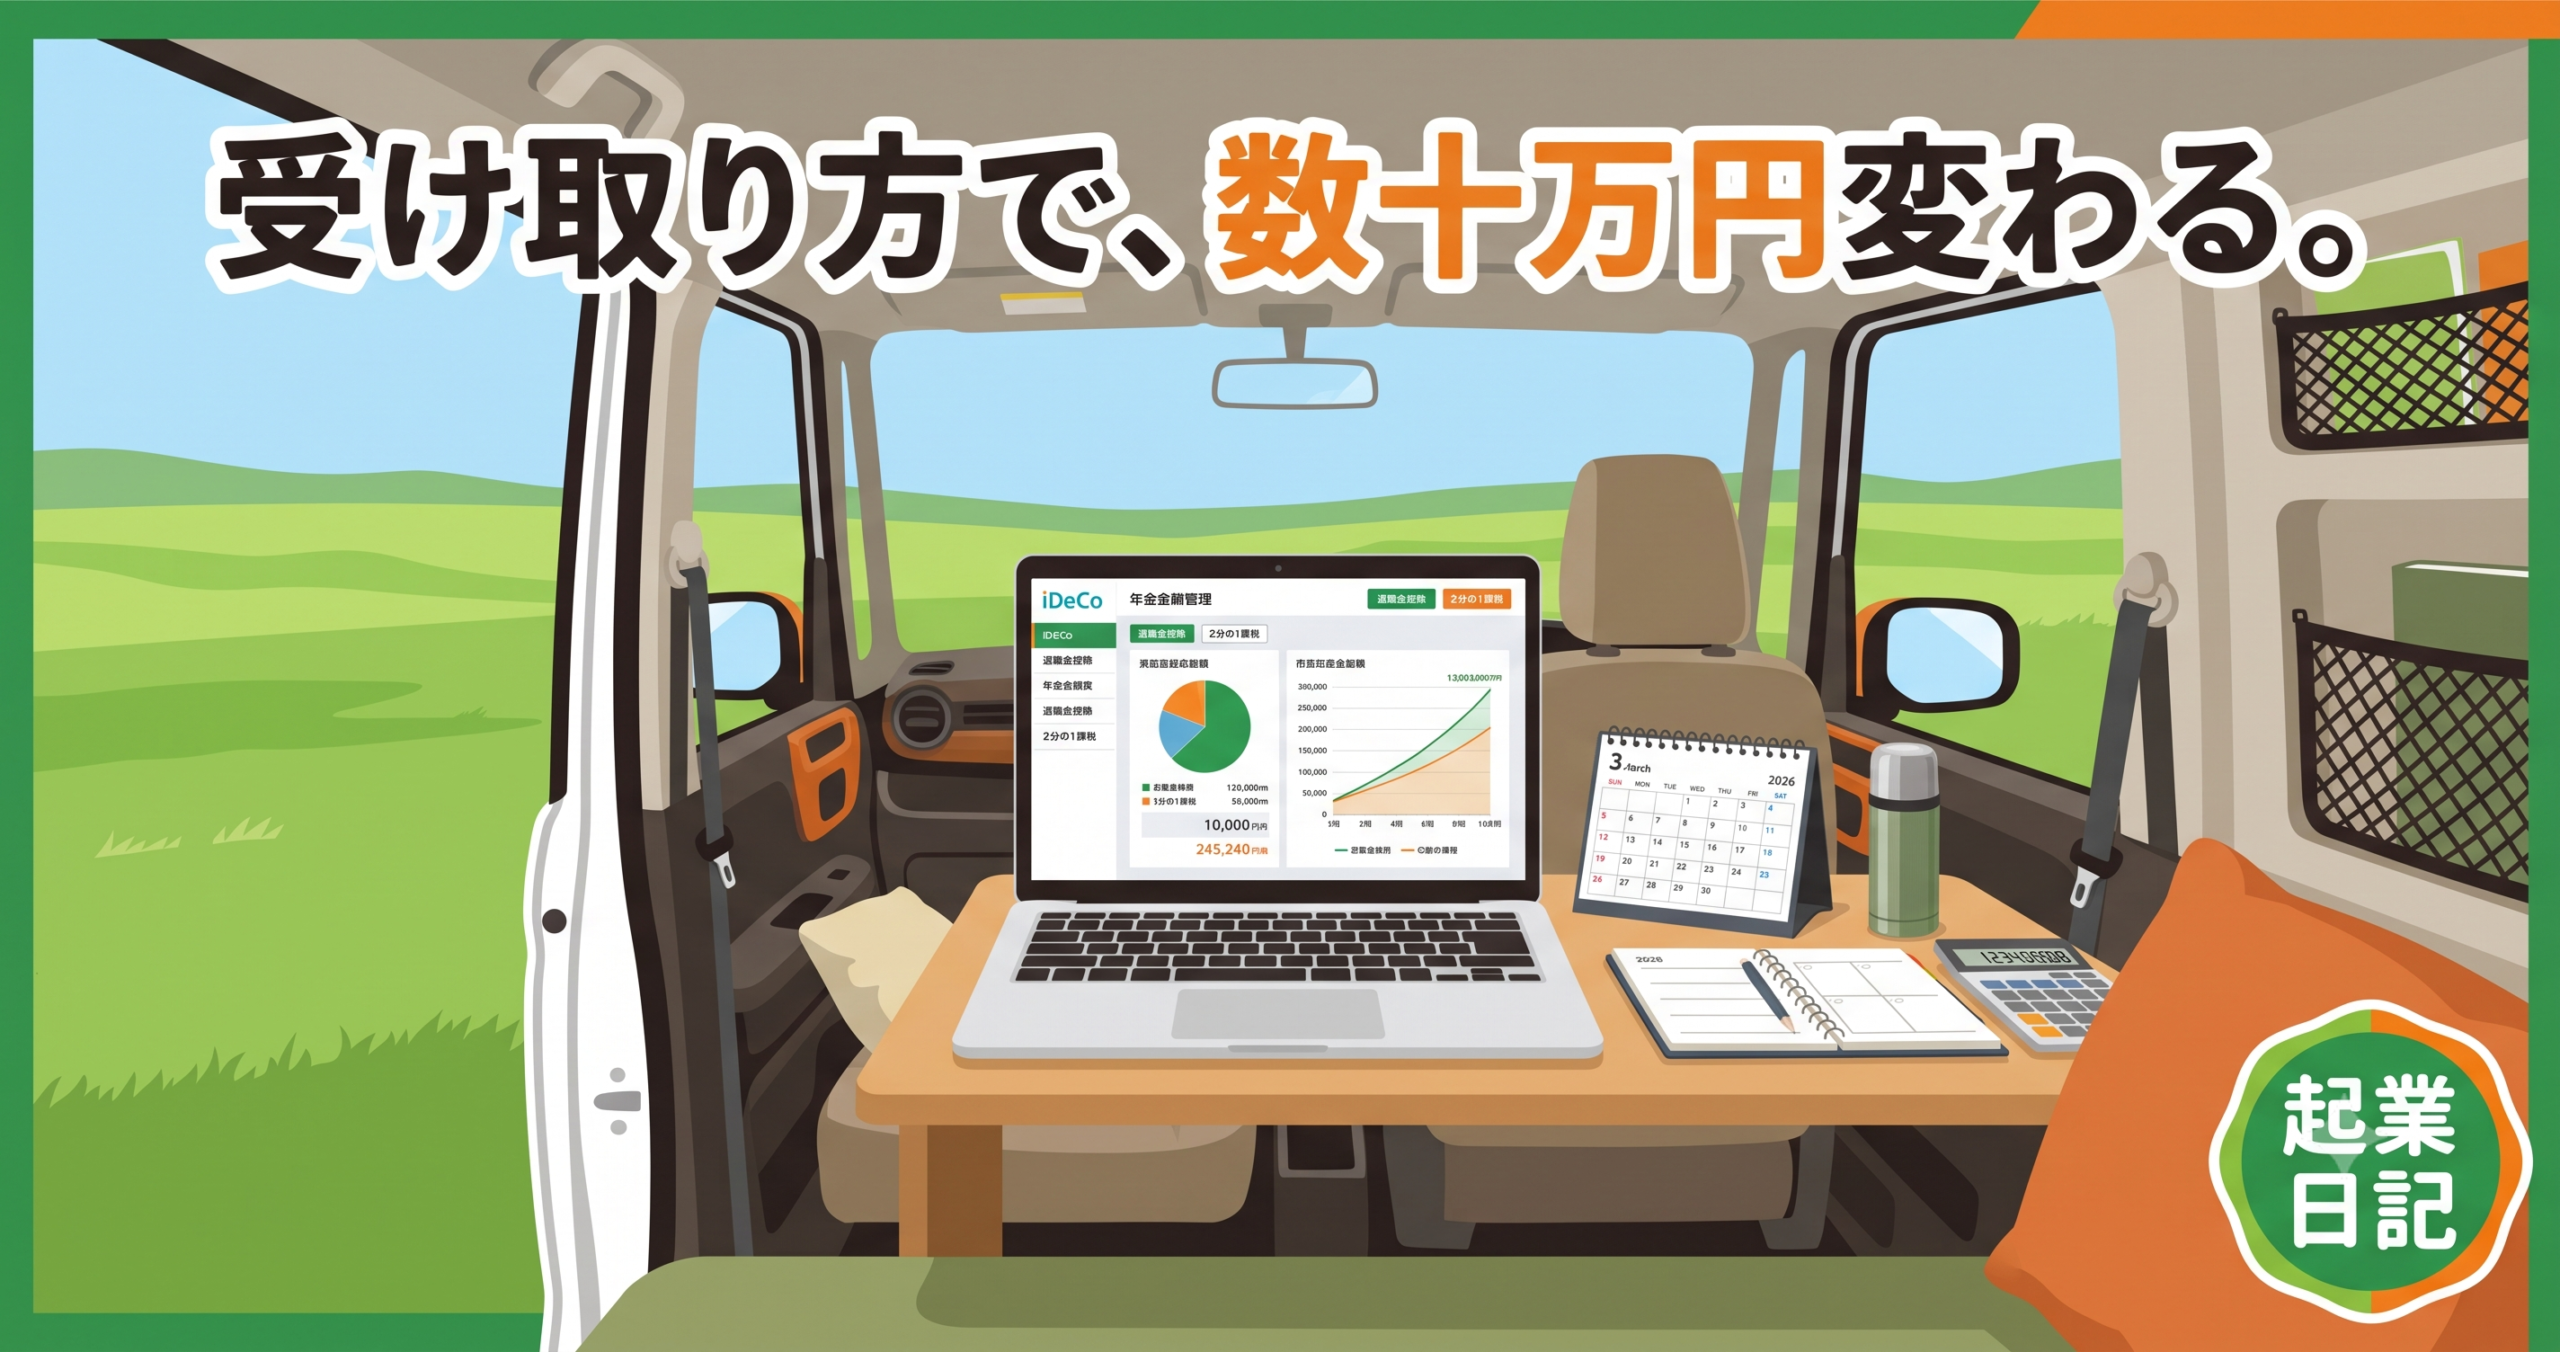
退職してから気になっていた「確定拠出年金」のお話。
📂 会社員を辞めたら、DCはどうなるのか
会社員時代は企業型の確定拠出年金(DC)口座があり、毎月積み立てていた。しかし退職すると、その会社のDCで積み立てを続けることはできない。積み立てをするには、iDeCo(個人型確定拠出年金)口座を作り、そこに移管しなければならない。積み立てせずに運用するだけなら、この限りではない。
SBI証券にすでに口座を持っていたので、SBI証券のiDeCo口座を選んだ。手続きはスムーズで、特に問題なく開設完了。拍子抜けするくらいあっさりしていた。
💰 なぜ今すぐ受け取らないのか
移管したDCは、しばらく受け取らず口座で運用し続ける予定だ。理由は退職金控除の仕組みにある。
確定給付年金(DB)は昨年すでに受け取った。DCをそれと同じ年度に受け取ると、退職金控除の枠を同時に使うことになり、税制上かなり不利になる。しかしDCの受け取りを翌年度以降にずらすだけで、控除の枠が別に発生する。1年ずらすだけでも約80万円の控除が使えるし、その後積み立てを続ければ控除額は増えていく。20年後まで持てば、DBと重複していた分も回復するので、さらに大きい控除になる計算だ。
もっとも、20年後に自分が元気かどうかは正直わからない。さすがにそこまで引っ張るつもりはないが、数年後に必要になるまでは、iDeco口座で運用しておくのが得策だと判断した。
📌 退職金控除が優れている理由
退職金控除の何がお得かというと、控除後に残った金額に対してさらに「2分の1課税」が適用されるからだ。つまり受け取った退職金のうち、控除を引いた残りの半分にしか税金がかからない。数十万円の控除であっても、実際の節税効果はそれ以上に大きくなる。
……ただし、これは現在の税制が変わらなければの話だ。税制はいつでも変わりうる。そこは割り切って、いまのルールの中で最善を選ぶしかない。
法人を作って、年金や退職金の扱いまで自分で考えるようになるとは、会社員時代には思っていなかった。誰かが「よきに計らって」くれる環境がなくなると、否応なく勉強させられる。それが面倒でもあり、悪くないとも思っている。
コメント